 |
|
Posición de Unión Pro seccional sobre la reforma tributaria propuesta por Provincia 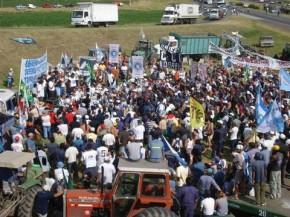 21-05-2012 19:00 | El bloque la rechaza por considerar que se trata de un “incremento excesivo y regresivo contra el interior”. Transcribimos la información recibida desde el espacio político a nivel local, con las observaciones que hicieron respecto del proyecto del gobernador Daniel Scioli
POSICION RESPECTO A LA REFORMA TRIBUTARIA PROPUESTA POR LA PROVINCIA Rechazo de Unión Pro por considerar que es un “incremento excesivo y regresivo contra el interior” Unión Pro se reunió a nivel Seccional y analizó las variaciones esenciales de la reforma impulsada por el Gobernador Daniel Scioli, haciendo referencia a que una valuación impacta en incrementos vinculantes, como por ejemplo, Ganancias y Bienes Personales, y al mismo tiempo en el esquema de recaudación que la Provincia realiza en el territorio Bonaerense. Se agudiza más la presión tributaria en el interior provincial y en los sectores de la producción que ya de por sí pagan altísimos impuestos, incluyendo los de orden nacional. Así, además de perjudicarse los pueblos de varias regiones, como la del Noroeste Bonaerense, el impacto repercutirá en otros segmentos y ámbitos de la población económicamente activa, mientras que cuatro rubros, ligados al espectáculo, deporte, turismo y juegos de azar aparecen exentos. La propuesta del bloque Unión Pro es acompañar toda reforma o aumentos de impuestos coherente con el incremento del costo de vida o la inflación, aún cuando esta última sea de hasta el 40 % anual. No así, en la jornada desarrollada el viernes último, partidarios de la agrupación explicaron que de ninguna manera se puede dar lugar a aumentos que por analogía implican subas superiores al 500 %, como por ejemplo Hipólito Yrigoyen. Desde la IV Sección Electoral, legisladores del Frente Federal plantearon que en 2011 el sector agropecuario padeció una sequía que afectó los rendimientos del trigo, maíz y soja; y como contrapartida, en 2012, las inundaciones ya registran más de 500 milímetros en tres meses corridos, implicando nuevas adversidades. Aún así, en consonancia con las posturas de las entidades agropecuarias, cámaras de comercio e industria y empresas transportistas asociadas, no se plantea no aceptar incrementos, se solicita racionalidad. Para el Diputado Guillermo Britos, referente regional, el Gobierno Bonaerense afronta una serie de problemas de ataño y otros que provienen de la relación con el Gobierno Nacional, en torno a la Coparticipación. Destaca que se han realizado excesivos gastos de publicidad oficial en 2011 y en el verano último, así como también en diversos espectáculos y actividades no esenciales, subsistiendo además la escasa coparticipación federal y la exigencia de gremios respecto a un salario corroído por la inflación real, que hasta altura equivale a un ajuste estructural a nivel nacional, donde los más perjudicados son los estratos medios-bajos y bajos. ASPECTOS OBSERVADOS POR UNION PRO AL PROYECTO DE SCIOLI El proyecto de Reforma Fiscal e Impositiva impulsado por el Gobierno Bonaerense incluye, entre otras cuestiones, lo siguiente: * Impuesto Inmobiliario Rural: Se modificarán las bases imponibles y las alícuotas del Impuesto Inmobiliario Rural, además de incorporar las “edificaciones y/o mejoras en la Planta Rural. El aumento no alcanzará de todas formas a todos los casos por igual, ya que, según la iniciativa del Ejecutivo, se ejecutará a la suba en función de la división de la Provincia “en circunscripciones” que aportarán en función de diferentes bases imponibles en cada caso o región. El proyecto que contempla los inmuebles de zonas rurales tiene, sin embargo, una excepción vinculada a un fin ‘productivo’, ya que será bonificado en un 100 %, el “impuesto inmobiliario a edificios en Planta Rural y subrural, cuya valuación fiscal no supere los 16.450 pesos y estén en cabeza de personas físicas o sucesiones indivisas, o que estén destinados a establecimientos productivos destinados a la actividad agropecuaria manufacturera”. La propuesta oficial se contradice respecto a lo que fue el justificativo de reformas anteriores. En efecto, al modificar la base imponible y las alícuotas para el pago de este impuesto, asegura que la manera en la que se han ejecutado subas anteriores -sin tocar esos aspectos- “tornan la progresividad en una expresión de deseo carente de efecto práctico”. Se propone la actualización del valor óptimo por hectárea a los efectos de la valuación general inmobiliaria de la tierra libre de mejoras en las Plantas Rural y Subrural” y representa más de un 500 % llevando a un promedio que ronda los 40.000 pesos la hectárea de Valuación Fiscal. Conviven herramientas de mayor presión fiscal, como la modificación de bases imponibles y alícuotas, además tornar tributables los inmuebles rurales -como los urbanos-, con otras de alivio fiscal para los contribuyentes, como la eximición de las denominadas “mejoras productivas”. Además se reducen excepciones y quita beneficios ‘preferenciales’ con determinados privilegios de empresas que prestan servicios públicos y quita beneficios a las cooperativas, hasta ahora exentas en parte de afrontar cargas impositivas por alguna de las actividades que prestan. Se trata de una modificación sensible que impactará en las tarifas que los usuarios pagan por recibir ese tipo de bienes y/o servicios que hasta ahora no tributaban. * Cooperativas: De consagrarse la reforma sólo mantendrán el beneficio de exención “los ingresos que obtienen las cooperativas provenientes de operaciones con asociados, como así también los ingresos que obtienen los asociados por servicios que preste la cooperativa”, pero deberán tributar por cualquier otro tipo de comercialización fruto de “actividades de venta al por menor”, aunque tributarán una alícuota menor. * Ingresos Brutos: Sobre la quita de los privilegios en materia de esa carga impositiva mencionadas, el proyecto incrementa, además, un 0,5 % para llevar al 5 %, la tasa que actualmente tributan en concepto de Ingresos Brutos una numerosa rama de actividades como venta de partes y accesorios de autos; venta de combustible; comercialización de productos agrícolas; venta de alimentos; de bebidas; de productos textiles; de libros, revistas y diarios; de productos farmacéuticos, artículos de óptica; artefactos de iluminación; entre otros. La alícuota de Ingresos Brutos se elevará, además, al 3,5 % “sobre los contribuyentes de comercios que facturan menos de 30 millones anuales de pesos que hasta ahora pagan una alícuota del 3 %”. La norma estipula transferir a los municipios “la administración del impuesto sobre los Ingresos Brutos de aquellos contribuyentes cuya facturación no supere los 450 mil pesos”. * Impuesto a los Sellos: La iniciativa del gobernador Scioli aumenta los porcentajes de las alícuotas del impuesto de Sello, que graba diferentes actividades; entre otras: venta de billetes de Lotería; cesión de acciones y derechos; concesiones; energía eléctrica; inhibición voluntaria; locaciones y sublocaciones; compraventa de mercaderías y/o bienes muebles; compra-venta de automotores; boletos de compraventa; cancelaciones total o parcial de derechos; escrituras públicas; adquisiciones de dominios y contratos entre privados. Se incluye además una suba en los porcentajes de sellos en operaciones de tipo comercial o bancario. * Impuesto Automotor: La norma contempla también modificaciones al impuesto Automotor, para incrementar la recaudación de los distritos. Se deroga la “bonificación” en un porcentaje no inferior al 50 % para aquellos vehículos municipalizados que cumplimenten las obligaciones relativas a la contratación de seguro de responsabilidad civil hacia terceros, y la realización de la Verificación Técnica Vehicular. En este marco, Unión Pro resalta -y coincide con bloques afines a la proclama de integridad federal y reciprocidad socioproductiva de la región- respecto a esta reforma tributaria y fiscal propuesta por el Ejecutivo provincial impactaría de lleno en la ciudadanía toda, atento a que gravaría productos de consumo masivo que hacen a la vida cotidiana de los bonaerenses. Es decir, que el proyecto en cuestión afectaría directamente el bolsillo de los trabajadores, comerciantes, industriales y productores, entre otros. Asimismo, Unión Pro apoya la propuesta conjunta de CARBAP y Federación Agraria Argentina a nivel provincial, máxime teniendo en cuanta la afectación que podría tener entidades cooperativas que han marcado la historia del desarrollo hendersonense y zonal. El ideal cooperativo resultó y resulta ser uno de los resortes de desarrollo en el interior bonaerense; asimismo el movimiento obrero se encuentra organizado en muchas ocasiones bajo el sistema cooperativista, en consecuencia, de aprobarse este proyecto, también ser verían afectados en tributar por los servicios que prestasen. También en el caso de la revaluación de los inmuebles rurales se esta llevando la Valuación Fiscal a lo que es la Valuación Real de dichos bienes. En virtud de esto es que casi la totalidad de los productores agropecuarios pequeños entraran a tributar el impuesto a los bienes personales cuyo mínimo no imponible es de 305.000 pesos, es decir un propietario con menos de 10 hectáreas de campo ya estaría tributando un impuesto que esta concebido para gravar la riqueza y supone una alta capacidad contributiva. Respecto a lo que se abona de Impuesto Inmobiliario Rural se da un incremento aproximado al 48 %, considerándose lo que se ha pagado durante el año pasado y lo que se pretende ahora. Sin embargo, lo más gravoso resulta ser lo que se tributará por Bienes Personales donde la Ley Nacional Nro. 23966 en su Artículo 25 establece: El gravamen a ingresar por los contribuyentes indicados en el Inciso A del Artículo Nro. 17, surgirá de la aplicación, sobre el valor total de los bienes gravados por el impuesto, excluidas las acciones y participaciones en el capital de cualquier tipo de sociedades regidas por la Ley Nro. 19.550 (t.o. 1984 y sus modificaciones), con excepción de las empresas y explotaciones unipersonales, de la alícuota que para cada caso se fija a continuación: valor total de los bienes gravados: más de 305.000 a 750.000 pesos, alícuota aplicable de 0,50 %; más de 750.000 a 2.000.000 pesos, 0,75 %; más de 2.000.000 a 5.000.000 pesos, 1 % y más de 5.000.000 pesos, 1,25 %. Por lo descripto es que una parcela de campo de 90 hectáreas en H. Yrigoyen (estimación de lo que requiere una unidad familiar para vivir, según FAA) estaría supuestamente con una valuación fiscal provincial que rondaría los 4.000.000 pesos, es decir que su propietario deberá abonar en concepto de Impuesto a los Bienes Personales una suma superior a los 50.000 pesos anuales o una suma prorrateada. Incluso, en Distritos como Las Flores, el impuesto dispara a incrementos finales superiores al 1.000 %. Considerando según estipulaciones locales que la unidad Económica Agropecuaria Familiar estaría dentro del Distrito, es que esta debería aportar al Fisco Nacional una cifra que hoy permite no depender de tercearizaciones de labores o arrendamiento. De lo contrario, la rentabilidad caería y sería inviable producir para ese segmento de los productores, incitando a un mayor margen de acción a agentes intangibles, como por ejemplo pooles de siembra. La foto corresponde a la concentración zonal que hubo en Pehuajó (sobre ruta nacional 5), en donde -según informaron- los productores y entidades están en alerta. |
Lluvia: 12, 15 y 17 milÃmetros registraron, respectivamente, YPF, sector AgronomÃa de cooperativa El Progreso y Marcelo Posada hasta las 18 horas del viernes 6 de noviembre. Asà informaron en uno y otro caso ante la consulta de Hendersonline. + A la edad de 61 años falleció Héctor Daniel González. No se realiza velatorio. Sepelio: viernes 6 de noviembre a las 9.30 horas. Se llevará a cabo un responso en la Iglesia evangélica (Italia entre Rivadavia y Mariano Moreno). Q.E.P.D. El HCD de Hipólito Yrigoyen invita a la comunidad al acto de descubrimiento de la placa en homenaje al primer intendente electo por voto popular de nuestro distrito, Don Osvaldo Arpigiani. Sábado 14 de noviembre a las 10 horas en el palacio municipal. 


|
|
